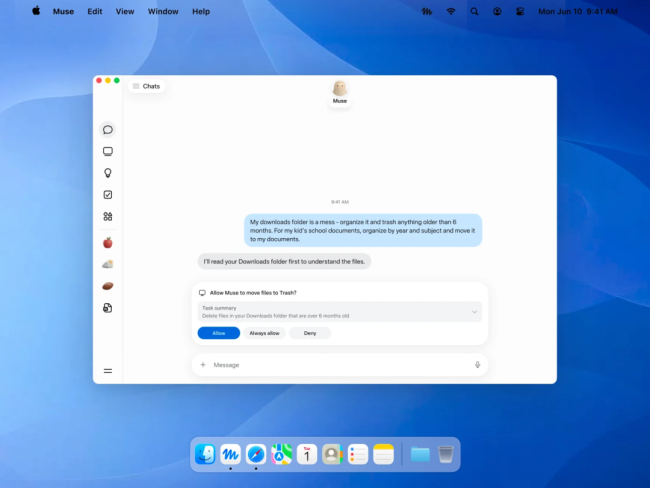
9月20日,数以万计的美国用户在使用Meta的AI助手Muse下单时,屏幕上弹出一行冷冰冰的提示——“未经授权的AI代理继续访问,违反亚马逊使用条款。”
此时,距离Muse上线仅过去13天。这款由Meta于9月8日推出的个人AI智能体,定位为能代表用户执行购物、订票、填表、监控家庭安防等任务的“云端管家”,一经发布便冲上美国App Store免费榜首位,下载量超越ChatGPT,Meta股价两周内飙升超过20%。
图片来源于网络,如有侵权,请联系删除
然而,亚马逊的一纸封禁令,将这匹AI黑马拦在了全球最大电商平台的门外。这不仅是两家科技巨头之间的摩擦,更是AI代理商业模式与传统平台广告经济之间的结构性碰撞。
图片来源于网络,如有侵权,请联系删除
广告才是火药桶
亚马逊封禁Muse的理由,表面上是“安全合规”。亚马逊发言人表示,代表客户购物的第三方应用应当“公开运作,并尊重服务提供商关于是否参与的决定”。
具体而言,亚马逊提出三点指控:Meta从未提前告知Muse将访问亚马逊商店;Muse在浏览时不表明AI代理身份;Muse疑似抓取并存储用户登录凭证。Meta方面则回应称,Muse无法查看用户的密码或支付方式,凭证安全存储在加密环境中,且Muse可在不看到凭证的情况下完成操作。即将推出的Muse Confidential VM将进一步加强数据保护。
亚马逊的类比是:外卖平台需要获得餐厅同意,在线旅行社需要获得航空公司授权——“第三方代理应公开运营,尊重商家是否参与的决定。”
但这套“安全叙事”很快被另一个事实戳破。就在亚马逊封禁Muse的同一天,Shopify CEO托比·吕特克宣布全面开放旗下所有店铺接入Muse,允许通过Shop Pay完成结账。他称之为“一种轻松愉悦的购物和结账方式”。市场给出了明确表态:Shopify股价当日收盘上涨7.3%,次日再涨近8%。投资者用脚投票,选择了“开门”的那一方。
两家公司选择截然相反,背后不只是利益取向,更是技术接入方式的本质差别。Shopify开放的是官方API,可以管控调用频率、追踪交易并抽取支付分成;而Muse访问亚马逊,只能以模拟浏览的爬虫方式进入,平台无法预判抓取范围与流量,属于不可控的访问。可控API的开放与无约束网页爬虫,是两种完全不同的生态命题——这也在根本上解释了为何一方拥抱、一方设防。
安全是导火索,广告才是火药桶。把两家公司2025年的财务数据折算到每100美元商品销售额上,差异一目了然:按第三方测算口径,亚马逊的广告业务每100美元商品销售额中赚取约8.27美元,而Shopify全部收入(含订阅和支付)仅为3.07美元。需要说明的是,两者口径并不对等,前者是广告收入,后者是全部收入,对比仅用于呈现商业模式差异。
这近三倍的差距,揭示了两种截然不同的赚钱逻辑:Shopify靠“成交”赚钱。无论用户是自己在网站上下单,还是AI代理代为结账,只要交易完成,Shopify就能通过Shop Pay获得支付收入。对Shopify而言,AI代理跳过浏览直接结账,反而增加了收入。亚马逊靠“浏览”赚钱。亚马逊2025年广告收入高达686亿美元,同比增长22%。这个生意的核心前提是:用户在搜索栏输入关键词、滑过赞助商品、被推荐算法引导,最终点击购买。整个链条,建立在“人在浏览”的基础之上。
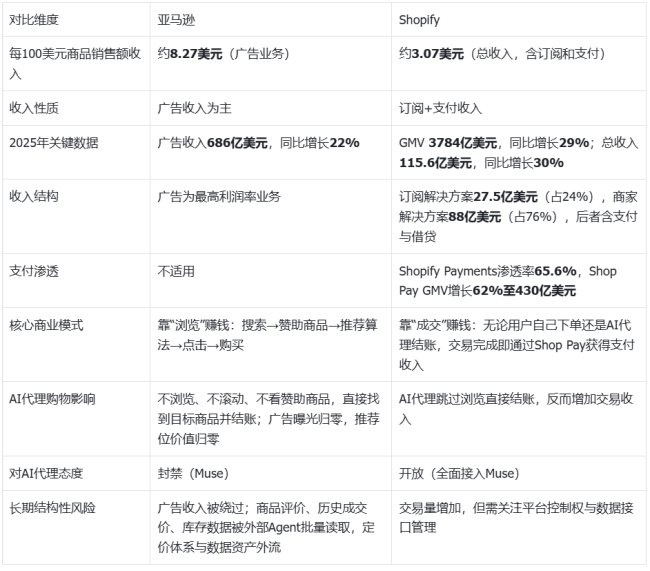
当Muse这样的AI代理替用户完成购物时,它不浏览、不滚动、不看赞助商品,直接找到目标商品并结账。广告曝光归零,推荐位价值归零,亚马逊最赚钱的业务被绕过了。Business Model Analyst的评论一针见血:“亚马逊的广告线赚的是‘看’的钱,而同一个代理恰恰移除了广告主花钱购买的东西。”
更进一步,AI代理侵蚀的还不止广告。它具备持续自动化比价能力,会持续扫描同款商品的价格波动、优惠券与库存,直接瓦解电商平台与品牌方依赖的动态定价与差异化优惠策略;而亚马逊多年沉淀的商品评价、历史成交价、库存数据本就是核心资产,一旦被外部Agent批量读取,相当于平台免费向外输送最值钱的商品知识库。广告是短期营收冲击,数据资产外流与定价体系失效,才是更长期的结构性风险。
华尔街看到了什么
华尔街对Muse的押注,早在封禁之前就已开始。Muse于9月8日上线后不到一周,高盛等投行已围绕其商业化路径给出系统性评估。9月20日封禁落地后,市场反应进一步发酵,定价逻辑从“Muse能否成为下一个ChatGPT”转向“它会瓦解哪些行业的护城河”。
高盛是较早系统性评估的机构。其研报认为,以Meta Muse、OpenAI Astra为代表的AI智能体,将重塑商品发现、广告生态、支付与交易安全,带动新一轮电商渗透。高盛测算,AI智能体在美国可触达的潜在年度消费池约2.6万亿美元;当前44%网购人群已用AI找商品,42%用AI比价,但仅16%直接通过AI完成下单(以上为高盛调研测算口径,非实际成交统计)。报告筛选出18家潜在受益标的:一边是Meta、Alphabet这类消费入口平台;另一边是亚马逊、沃尔玛、Shopify等零售基建,Visa、万事达等支付风控服务商同样被纳入。
摩根大通态度更为积极。分析师Doug Anmuth在Meta Connect大会后,将Meta目标价由820美元上调至920美元,称Muse有望成为继ChatGPT之后渗透率最高的C端AI应用。核心看点是变现路径逐渐清晰:扎克伯格表态未来会对Muse促成的交易抽取小额佣金,摩根大通认为这套变现框架和Meta现有广告业务底层逻辑相近,具备规模化潜力。
杰富瑞给出激进量化测算:若Muse至2027年底积累10亿用户,3%转化为付费用户,对应年化收入可达108亿美元。这属于乐观假设情景,并非业绩预测。杰富瑞据此上调目标价至875美元,判断Muse具备杀手级应用潜质。
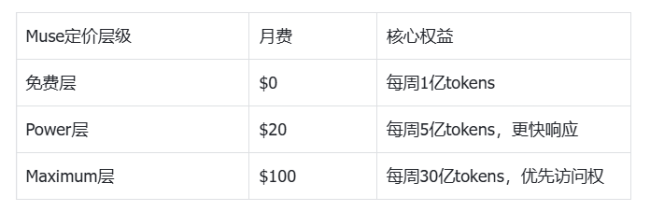
投行的定价逻辑,建立在对Muse商业化路径的判断之上。Muse采用免费基础额度加分层的订阅结构:
高盛9月14日给出725美元目标价,对应26倍EV/GAAP EBIT与经调整DCF的等权合成,认为Meta现阶段将优先扩张用户规模,而非急于变现。摩根大通上调幅度更大,估值基准从23倍市盈率提升至26倍,对应2028年预期GAAP每股收益35.44美元。Cantor Fitzgerald给出更具体的成本参照:Muse当前每次任务处理成本约25美分,折合每个平均用户每月约11美元,预计未来18至24个月AI处理成本将下降超过80%,届时订阅层和抽佣模式才有可能进入盈利区间。

高盛、摩根大通、杰富瑞三家投行存在一个共识:Muse不是单一AI产品,而是重构消费者与商家连接方式的基础设施。亚马逊封禁Muse,本质是拒绝一个正在崛起的全新消费入口。
分歧来自摩根士丹利。大摩维持Meta目标价775美元,牛市情景看至1000美元。9月28日最新研报中,大摩指出Meta已新增Walmart、Best Buy、Dick's Sporting Goods、Gap等多家大型零售合作伙伴,有助降低用户购物流程摩擦,长远有望打开约30万亿美元的消费者代理式消费理论可触达市场(理论市场空间,不等于实际转化交易规模)。但大摩的核心关注点不是Muse能否成功,而是它会冲击哪些存量商业模式,并提出消费者惰性这一关键概念:很多行业护城河建立在用户“嫌麻烦不愿更换服务商”之上,AI代理会直接瓦解这套逻辑。
高盛交易部门进一步指出,电信、保险、公用事业是受冲击最大赛道。高盛编制的“消费者惯性”风险股票篮子于9月22日下跌2.6%,为近半年最差表现。该篮子涵盖AT&T、T-Mobile、Allstate、Progressive、Netflix、Paramount Skydance、Expedia、Booking,以及Planet Fitness、《纽约时报》、Intuit等依赖自动续费或习惯性付费的公司。Citizens金融服务研究主管Devin Ryan补充指出,AI代理还可能更高效地调动客户资金进行税损收割,同时客户留存在账户内的闲置资金更少,将削弱金融机构利用客户闲资生息的利润。
市场反应迅速。9月22日当天,标普500金融板块下跌1.68%,摩根大通、摩根士丹利及富国银行分别下跌3.42%、2.88%、3.92%;Allstate与嘉信理财分别大跌5.5%、6.11%,LPL Financial下挫逾7%。Argent Capital经理Jed Ellerbroek点评:本轮科技股波动,核心是市场担忧AI代理介入保险、旅游、商品采购,颠覆原有交易链条。
投行看多Meta,本质押注消费意图从搜索框向对话框迁移;看空金融、电信、保险,则是对冲“消费者惰性”护城河被侵蚀。两种判断可以同时成立:Muse本身可能商业化成功,但它覆盖到的行业,原有商业模式会持续承压。
历史正在重演
亚马逊对AI代理的封杀,Muse不是第一个,也不会是最后一个。
2025年11月,亚马逊起诉Perplexity,指控其Comet浏览器AI代理“伪装”用户访问亚马逊账户。今年3月,加州联邦法官批准初步禁令。然而今年8月,第九巡回上诉法院推翻禁令,裁定“访问亚马逊系统的是用户,而非AI公司”,联邦反黑客法不适用。这是美国联邦上诉法院首次就AI代理工具能否合法访问网络平台作出判决,确立了架构依赖的责任归属规则:若AI公司服务器不直接触碰第三方服务器,责任归属于用户,AI公司是工具提供者。
但这一判决有明确边界:法院只是判定不适用联邦反黑客法,并不禁止平台依据用户服务协议阻断爬虫访问、封禁账号。换言之,AI公司在刑事诉讼上取得了胜利,平台却依然拥有在合同层面关上大门的民事权利。法律武器失效后,亚马逊转向服务条款封禁,正是这条路径的延续,它系统性地封堵了OpenAI的ChatGPT-User代理和谷歌的购物代理。
但亚马逊自身也在做AI代理购物。其Rufus购物助手在2025年帮助超过3亿客户,带来近120亿美元增量年化销售额。亚马逊还推出了“Buy for Me”代理替用户在其他网站下单。今年1月,超过180家Shopify及其他平台的卖家公开投诉,指控亚马逊未经授权抓取商品信息、强制上架。部分卖家反馈,AI驱动订单的拒付率高达28%(为卖家端个案反馈,非亚马逊官方全平台统计),有的已停售甚至删除的产品也出现在亚马逊“商店直接销售”板块。这暴露了亚马逊立场的矛盾:它要求Meta事先获得许可,但自己的AI代理并未事先征求卖家的许可。
“亚马逊的整个模式就是严密守护客户关系,”智能闹钟公司Loftie的CEO、AI电商初创公司Deliberate创始人马修·哈塞特如此评价。“‘尊重服务提供商的决定’,就是‘不许上我们的货架’的礼貌说法。”
哈塞特一语道破了整场冲突的本质。亚马逊对Muse的封禁、对Perplexity的诉讼、对OpenAI和谷歌的封堵,以及对自身Buy for Me的辩护,所有动作都指向同一个目标:确保消费者与亚马逊之间的直接连接不被第三方代理截断。传统电商模式下,消费者与亚马逊直接连接,平台既是交易场,也是注意力入口和数据中枢。而在AI代理模式下,一个新层级被插入平台与消费者之间。AI代理决定了消费者看到什么商品、比较哪些选项、最终在哪里下单。平台从“第一站”沦为后端的履约基础设施。
回到那行弹窗:“未经授权的AI代理违反亚马逊使用条款。”这句话的言外之意是:亚马逊认为,消费者通过什么工具购物,需要经过它的批准。但在一个AI代理替人做决策的时代,这种“批准权”还能维持多久?